W dniu 16 października 2026 r. opublikowano obwieszczenie Ministra Klimatu i Środowiska z dnia 21 września 2026 r. w sprawie wysokości stawek opłat za korzystanie ze środowiska na rok 2027 (M.P. poz. 1012) [1] (dalej zwane: obwieszczeniem w sprawie opłat za korzystanie ze środowiska). Stawki te będą obowiązywać od 1 stycznia 2027 r.
● Ile wyniosą górne stawki za korzystanie ze środowiska w 2027 r.?
● Stawka za emisje gazów lub pyłu do powietrza
● Opłata za korzystanie ze środowiska za emisję z kotłów
● Opłata za korzystanie ze środowiska za emisję z samochodów o masie poniżej 3,5 Mg
● Opłata za korzystanie ze środowiska za emisję pochodzącą z chowu i hodowli drobiu
● Opłata za składowanie odpadów na składowisku na rok 2027
● Jak obliczyć opłatę środowiskową?
● Zmiana wysokości opłat za korzystanie ze środowiska – skąd wynika?
Ile wyniosą górne stawki za korzystanie ze środowiska w 2027 r.?
Zgodnie z załącznikiem nr 1 do obwieszczenia w sprawie opłat za korzystanie ze środowiska, górne jednostkowe stawki na rok 2027 wyniosą odpowiednio 612,44 zł/kg za wprowadzenie gazów lub pyłów do powietrza oraz 448,67 zł/Mg za umieszczenie odpadów na składowisku. Stawki te zostały podniesione w stosunku do 2026 r. o:
- 21,28 zł/kg w przypadku gazów lub pyłów wprowadzanych do powietrza,
- 15,59 zł/Mg w przypadku umieszczenia odpadów na składowisku.
Warto zwrócić uwagę na różnicę pomiędzy górnymi jednostkowymi stawkami opłat a stawkami jednostkowymi określonymi dla poszczególnych rodzajów korzystania ze środowiska. Górne stawki wskazane w załączniku nr 1 określają maksymalną wysokość stawek opłat. Natomiast w załączniku nr 2 wskazano stawki jednostkowe właściwe dla poszczególnych gazów i pyłów wprowadzanych do powietrza oraz rodzajów odpadów umieszczanych na składowisku. To właśnie te stawki należy uwzględnić przy ustalaniu wysokości należnej opłaty za korzystanie ze środowiska.
Stawka za emisje gazów lub pyłu do powietrza
W załączniku nr 2 pkt I w tab. A wskazano jednostkowe stawki opłaty za wprowadzenie gazów lub pyłów do powietrza. Przedsiębiorca wprowadzający: arsen, azbest, benzo/a/piren, nikiel, polichlorodibenzo-p-dioksyny i polichlorodibenzofurany (ilość po przeliczeniu wskaźnikiem toksyczności) zapłaci 600,98 zł/kg za emisję każdej z tych substancji. W ich przypadku, w porównaniu do opłaty za 2026 r., wysokość stawki wzrosła o 20,88 zł/kg.
Porównując zapisy obwieszczenia Ministra Klimatu i Środowiska z dnia 6 sierpnia 2025 r. w sprawie wysokości stawek opłat za korzystanie ze środowiska na rok 2026 (M.P. poz. 769) [2] z zapisami obwieszczenia na rok 2027, nie została zmieniona lista gazów i pyłów, których wprowadzenie do powietrza obciążone jest najwyższą stawką.
Dla pyłów wprowadzanych do powietrza opłaty środowiskowe wynosić będą odpowiednio:
- 0,56 zł/kg dla pyłów cementowo-wapienniczych i materiałów ogniotrwałych oraz pyłów ze spalania paliw (na 2026 r. stawka wynosiła 0,54 zł/kg);
- 0,91 zł/kg dla pyłów polimerów, pyłów węgla brunatnego oraz pyłów pozostałych (na 2026 r. stawka wynosiła 0,88 zł/kg);
- 2,30 zł/kg dla pyłów krzemowych (powyżej 30% wolnej krzemionki), pyłów nawozów sztucznych, pyłów środków powierzchniowo czynnych oraz pyłów węglowo-grafitowych i sadzy (na 2026 r. stawka wynosiła 2,22 zł/kg).
Określona stawka opłaty za wprowadzenie do powietrza 1 kg dwutlenku siarki, jak i tlenków azotu (w przeliczeniu na NO₂) to 0,84 zł/kg, gdy w 2026 r. stawka wynosiła 0,81 zł/kg. Natomiast za wyemitowanie 1 Mg dwutlenku węgla wprowadzający go do powietrza zapłaci opłatę środowiskową w wysokości 0,47 zł/Mg, gdy w 2026 r. stawka wynosiła 0,45 zł/Mg.
Warto zwrócić uwagę, że nie wszystkie stawki opłat za wprowadzanie gazów lub pyłów do powietrza zostały określone w zł/kg. W przypadku trzech substancji jednostką jest zł/Mg. Dotyczy to dwutlenku węgla (0,47 zł/Mg), metanu (0,47 zł/Mg) oraz podtlenku azotu (135,64 zł/Mg). Przy ustalaniu wysokości opłaty należy zatem uwzględnić nie tylko wysokość stawki jednostkowej, ale również jednostkę, w której została ona określona.
W załączniku nr 2 pkt I w tab. B obwieszczenia w sprawie opłat za korzystanie ze środowiska wskazano jednostkowe stawki opłaty za wprowadzanie gazów do powietrza powstających przy przeładunku benzyn silnikowych. Przykładowo napełnianie zbiorników z dachem stałym to 9,37 zł (opłata za 2026 r. została określona na 9,04 zł).
Opłata za korzystanie ze środowiska za emisję z kotłów
W tab. C zawartej w obwieszczeniu w sprawie opłat za korzystanie ze środowiska wskazano jednostkowe stawki z tytułu opłat za gazy lub pyły wprowadzane do powietrza z kotłów o nominalnej mocy cieplnej do 5 MW opalanych węglem kamiennym, koksem, drewnem, olejem lub paliwem gazowym, dla których nie jest wymagane pozwolenie na wprowadzanie gazów lub pyłów do powietrza albo pozwolenie zintegrowane.
Najwyższe opłaty środowiskowe w poszczególnych rodzajach kotłów dotyczą:
- emisji z kotłów opalanych węglem kamiennym – kocioł z rusztem stałym, z ciągiem sztucznym, bez urządzenia odpylającego o mocy ≤ 5 MW – opłata wyniesie 54,36 zł/Mg (gdy za 2026 r. została ona określona na 52,47 zł/Mg);
- emisji z kotłów opalanych koksem – kocioł z rusztem stałym, z ciągiem sztucznym, bez urządzenia odpylającego o mocy ≤ 5 MW – opłata wyniesie 42,88 zł/Mg (gdy za 2026 r. została ona określona na 41,39 zł/Mg);
- emisji z kotłów opalanych olejem – kocioł na olej opałowy (zawartość siarki od 1% do 1,5%) o mocy ≤ 5 MW – opłata wyniesie 28,90 zł/Mg (gdy za 2026 r. została ona określona na 27,90 zł/Mg);
- emisji z kotłów opalanych paliwem gazowym – kocioł na gaz ziemny wysokometanowy o mocy > 1,4 i ≤ 5 MW – opłata wyniesie 2649,82 zł/10⁶ m³ (gdy za 2026 r. została ona określona na 2557,74 zł/10⁶ m³).
W przypadku kotłów opalanych drewnem o mocy ≤ 5 MW stawka opłaty wynosi 7,15 zł/Mg (gdy za 2026 r. została ona określona na 6,90 zł/Mg).
Opłata za korzystanie ze środowiska za emisję z samochodów o masie poniżej 3,5 Mg
Tabela D zawarta w zał. nr 2 pkt I podaje wysokość jednostkowych stawek opłaty za wprowadzanie gazów lub pyłów do powietrza z procesów spalania paliw w silnikach spalinowych za 2027 r.
W przypadku silników spalinowych w samochodach osobowych zarejestrowanych po raz pierwszy w okresie 01.01.2001 r.–31.12.2005 r. lub z dokumentem potwierdzającym spełnienie wymagań EURO 3 na benzynę – stawka opłaty środowiskowej wynosi 20,01 zł, dla LPG – 28,45 zł, na sprężony gaz ziemny CNG (w przypadku silników fabrycznie przystosowanych do zasilania gazem) – 17,93 zł, na sprężony gaz ziemny CNG (w przypadku silników przebudowanych) – 21,22 zł, na ON – 14,74 zł, a zasilanych biodieslem – 13,13 zł.
W przypadku tego typu silnika wzrost stawek w 2027 r., w porównaniu z 2026 r., wyniesie maksymalnie 0,99 zł (dotyczy silników napędzanych gazem płynnym propan-butan LPG).
Opłaty środowiskowe w przypadku pojazdów samochodowych o dopuszczalnej masie całkowitej powyżej 3,5 Mg, zarejestrowanych po raz pierwszy w okresie 01.10.2001 r.–30.09.2006 r. lub z dokumentem potwierdzającym spełnienie wymagań EURO 3, to: dla pojazdu na sprężony gaz ziemny CNG (w przypadku silników fabrycznie przystosowanych do zasilania gazem) – 11,32 zł, na sprężony gaz ziemny CNG (w przypadku silników przebudowanych) – 16,09 zł, na ON – 18,90 zł, na biodiesel – 13,51 zł.
W przypadku tego typu silnika wzrost stawek w 2027 r., w porównaniu z 2026 r., wyniesie maksymalnie 0,66 zł (dotyczy silników napędzanych olejem napędowym ON).
Opłata za korzystanie ze środowiska za emisję pochodzącą z chowu i hodowli drobiu
Stawki opłaty za gazy lub pyły wprowadzane do powietrza z chowu lub hodowli drobiu określono w tab. E obwieszczenia w sprawie opłat za korzystanie ze środowiska.
Najwyższe jednostkowe stawki za gazy lub pyły wprowadzone do powietrza w ciągu roku przypadające na sto stanowisk dla drobiu to:
- 64,88 zł/100 stanowisk/rok dla chowu lub hodowli perlic (wysokość stawki za 2026 r. wynosiła 62,63 zł/100 stanowisk/rok);
- 60,60 zł/100 stanowisk/rok dla indyków (wysokość stawki za 2026 r. wynosiła 58,49 zł/100 stanowisk/rok);
- 31,25 zł/100 stanowisk/rok dla gęsi bądź kaczek (wysokość stawki za 2026 r. wynosiła 30,16 zł/100 stanowisk/rok).
Powyższe stawki dotyczą chowu lub hodowli perlic, indyków, gęsi i kaczek w systemie bezklatkowym, ściółkowym.
Opłata za składowanie odpadów na składowisku na rok 2027
W zał. nr 2 pkt II obwieszczenia w sprawie opłat za korzystanie ze środowiska wskazano jednostkowe stawki opłaty za umieszczenie odpadów na składowisku na rok 2027.
Najwyższa opłata za składowanie na składowisku wynosi 410,58 zł/Mg (w 2026 r. wynosiła 396,31 zł/Mg) i dotyczy odpadów z:
Podgrupy 15 01 – Odpady opakowaniowe (włącznie z selektywnie gromadzonymi komunalnymi odpadami opakowaniowymi)
O kodach:
- 15 01 01 – Opakowania z papieru i tektury
- 15 01 02 – Opakowania z tworzyw sztucznych
- 15 01 03 – Opakowania z drewna
- 15 01 04 – Opakowania z metali
- 15 01 05 – Opakowania wielomateriałowe
- 15 01 06 – Zmieszane odpady opakowaniowe
- 15 01 07 – Opakowania ze szkła
- 15 01 09 – Opakowania z tekstyliów
- 15 01 10* – Opakowania zawierające pozostałości substancji niebezpiecznych lub nimi zanieczyszczone
Podgrupy 16 01 – Zużyte lub nienadające się do użytkowania pojazdy (włączając maszyny pozadrogowe), odpady z demontażu, przeglądu i konserwacji pojazdów (z wyłączeniem grup 13 i 14 oraz podgrup 16 06 i 16 08)
O kodach:
- 16 01 03 – Zużyte opony
- 16 01 04* – Zużyte lub nienadające się do użytkowania pojazdy
- 16 01 06 – Zużyte lub nienadające się do użytkowania pojazdy niezawierające cieczy i innych niebezpiecznych elementów
- 16 01 07* – Filtry olejowe
- 16 01 08* – Elementy zawierające rtęć
- 16 01 09* – Elementy zawierające PCB
- 16 01 10* – Elementy wybuchowe (np. poduszki powietrzne)
- 16 01 13* – Płyny hamulcowe
- 16 01 14* – Płyny zapobiegające zamarzaniu zawierające niebezpieczne substancje
- 16 01 15 – Płyny zapobiegające zamarzaniu inne niż wymienione w 16 01 14
- 16 01 16 – Zbiorniki na gaz skroplony
- 16 01 17 – Metale żelazne
- 16 01 18 – Metale nieżelazne
- 16 01 19 – Tworzywa sztuczne
- 16 01 20 – Szkło
- 16 01 22 – Inne niewymienione elementy
- 16 01 99 – Inne niewymienione odpady
Podgrupy 16 02 – Odpady urządzeń elektrycznych i elektronicznych
O kodach:
- 16 02 09* – Transformatory i kondensatory zawierające PCB
- 16 02 10* – Zużyte urządzenia zawierające PCB albo nimi zanieczyszczone inne niż wymienione w 16 02 09
- 16 02 11* – Zużyte urządzenia zawierające freony, HCFC, HFC
- 16 02 13* – Zużyte urządzenia zawierające niebezpieczne elementy inne niż wymienione w 16 02 09 do 16 02 12
- 16 02 14 – Zużyte urządzenia inne niż wymienione w 16 02 09 do 16 02 13
- 16 02 15* – Niebezpieczne elementy lub części składowe usunięte ze zużytych urządzeń
- 16 02 16 – Elementy usunięte ze zużytych urządzeń inne niż wymienione w 16 02 15
Podgrupy 16 06 – Baterie i akumulatory
O kodach:
- 16 06 01* – Baterie i akumulatory ołowiowe
- 16 06 02* – Baterie i akumulatory niklowo-kadmowe
- 16 06 03* – Baterie zawierające rtęć
- 16 06 04 – Baterie alkaliczne (z wyłączeniem 16 06 03)
- 16 06 05 – Inne baterie i akumulatory
- 16 06 06* – Selektywnie gromadzony elektrolit z baterii i akumulatorów
Podgrupy 19 05 – Odpady z tlenowego rozkładu odpadów stałych (kompostowania)
O kodach:
- 19 05 01 – Nieprzekompostowane frakcje odpadów komunalnych i podobnych
- 19 05 02 – Nieprzekompostowane frakcje odpadów pochodzenia zwierzęcego i roślinnego
- 19 05 03 – Kompost nieodpowiadający wymaganiom (nienadający się do wykorzystania)
- 19 05 99 – Inne niewymienione odpady
Podgrupy 19 06 – Odpady z beztlenowego rozkładu odpadów
O kodach:
- 19 06 03 – Ciecze z beztlenowego rozkładu odpadów komunalnych
- 19 06 04 – Przefermentowane odpady z beztlenowego rozkładu odpadów komunalnych
- 19 06 05 – Ciecze z beztlenowego rozkładu odpadów zwierzęcych i roślinnych
- 19 06 06 – Przefermentowane odpady z beztlenowego rozkładu odpadów zwierzęcych i roślinnych
- 19 06 99 – Inne niewymienione odpady
Podgrupy 19 10 – Odpady z rozdrabniania odpadów zawierających metale
O kodach:
- 19 10 01 – Odpady żelaza i stali
- 19 10 02 – Odpady metali nieżelaznych
- 19 10 03* – Lekka frakcja i pyły zawierające substancje niebezpieczne
- 19 10 05* – Inne frakcje zawierające substancje niebezpieczne
Podgrupy 19 12 – Odpady z mechanicznej obróbki odpadów (np. obróbki ręcznej, sortowania, zgniatania, granulowania) nieujęte w innych grupach
O kodach:
- 19 12 01 – Papier i tektura
- 19 12 02 – Metale żelazne
- 19 12 03 – Metale nieżelazne
- 19 12 04 – Tworzywa sztuczne i guma
- 19 12 05 – Szkło
- 19 12 06* – Drewno zawierające substancje niebezpieczne
- 19 12 07 – Drewno inne niż wymienione w 19 12 06
- 19 12 10 – Odpady palne (paliwo alternatywne)
- 19 12 11* – Inne odpady (w tym zmieszane substancje i przedmioty) z mechanicznej obróbki odpadów zawierające substancje niebezpieczne
- 19 12 12 – Inne odpady (w tym zmieszane substancje i przedmioty) z mechanicznej obróbki odpadów inne niż wymienione w 19 12 11
Podgrupy 20 01 – Odpady komunalne segregowane i gromadzone selektywnie (z wyłączeniem 15 01)
O kodach:
- 20 01 01 – Papier i tektura
- 20 01 02 – Szkło
- 20 01 08 – Odpady kuchenne ulegające biodegradacji
- 20 01 10 – Odzież
- 20 01 11 – Tekstylia
- 20 01 33* – Baterie i akumulatory łącznie z bateriami i akumulatorami wymienionymi w 16 06 01, 16 06 02 lub 16 06 03 oraz niesortowane baterie i akumulatory zawierające te baterie
- 20 01 34 – Baterie i akumulatory inne niż wymienione w 20 01 33
- 20 01 35* – Zużyte urządzenia elektryczne i elektroniczne inne niż wymienione w 20 01 21 i 20 01 23 zawierające niebezpieczne składniki
- 20 01 36 – Zużyte urządzenia elektryczne i elektroniczne inne niż wymienione w 20 01 21, 20 01 23 i 20 01 35
- 20 01 38 – Drewno inne niż wymienione w 20 01 37
- 20 01 39 – Tworzywa sztuczne
- 20 01 40 – Metale
- 20 01 80 – Środki ochrony roślin inne niż wymienione w 20 01 19
- 20 01 99 – Inne niewymienione frakcje zbierane w sposób selektywny
Podgrupy 20 02 – Odpady z ogrodów i parków (w tym z cmentarzy)
O kodzie:
- 20 02 01 – Odpady ulegające biodegradacji
Podgrupy 20 03 – Inne odpady komunalne
O kodach:
- 20 03 01 – Niesegregowane (zmieszane) odpady komunalne
- 20 03 02 – Odpady z targowisk
Porównując zapisy obwieszczenia na rok 2026 z zapisami obwieszczenia na rok 2027, nie została zmieniona lista odpadów, których umieszczenie na składowisku obciążone jest najwyższą stawką. Wysokość stawki wzrosła o 14,27 zł/Mg.
Natomiast najniższa stawka za składowanie odpadów na składowisku w 2027 r. ustalona została dla kodów:
- 01 03 81 – Odpady z flotacyjnego wzbogacania rud metali nieżelaznych inne niż wymienione w 01 03 80
- 19 02 06 – Szlamy z fizykochemicznej przeróbki odpadów inne niż wymienione w 19 02 05
i wynosi ona 17,63 zł/Mg (w 2026 r. wynosiła 17,02 zł/Mg).
Jak obliczyć opłatę środowiskową?
Kotłownia
Kotłownia zakładowa eksploatuje kocioł nominalnej mocy cieplnej 1,2 MW, który opalany jest paliwem gazowym. Instalacja wymaga jedynie zgłoszenia, nie jest natomiast wymagane pozwolenie na wprowadzanie gazów lub pyłów do powietrza.
W ciągu roku zużyto 78 000 m3 gazu ziemnego zaazotowanego o wartości opałowej 26 000 kJ/m3.
Zgodnie z art. 284 ust. 1 ustawy z dnia 27 kwietnia 2001 r. Prawo Ochrony Środowiska (Dz. U. z 2025 r. poz. 647 z późn. zm.) podmiot korzystający ze środowiska ustala we własnym zakresie wysokość należnej opłaty i wnosi ją na rachunek właściwego urzędu marszałkowskiego.
Poniżej przedstawiono dwa przykładowe sposoby obliczenia wysokości opłaty – na podstawie ilości spalonego paliwa oraz na podstawie wielkości emisji poszczególnych zanieczyszczeń.
Metoda pierwsza
Do obliczenia opłaty za korzystanie ze środowiska można wykorzystać tabelę C z części I załącznika nr 2 do Obwieszczenia Ministra Klimatu i Środowiska z dnia 21 września 2026 r. w sprawie wysokości stawek opłat za korzystanie ze środowiska na rok 2027. Przedstawia ona jednostkowe stawki opłaty za gazy lub pyły wprowadzane do powietrza z kotłów o nominalnej mocy cieplnej do 5 MW opalanych węglem kamiennym, koksem, drewnem, olejem lub paliwem gazowym, dla których nie jest wymagane pozwolenie na wprowadzanie gazów lub pyłów do powietrza albo pozwolenie zintegrowane.
Do obliczenia opłaty potrzebna jest jedynie informacja o ilości spalonego paliwa, w przedmiotowym przypadku są to 78 000 m3 (78 tys. m3). Z tabeli należy wybrać odpowiedni rodzaj kotła – w omawianym przykładzie jest to kocioł opalany paliwem gazowym – gaz ziemny zaazotowany o mocy nominalnej ≤ 1,4 MW, a jednostkowa stawka wynosi 1482,93 zł/10⁶ m³. spalonego paliwa. W związku z tym należy przeprowadzić obliczenie:
78 000 m3 x 1482,93 zł/106 m3= 115,67 zł
Zgodnie z powyższym, opłata za korzystanie ze środowiska za rok 2027 wynosi 115,67 zł.
Metoda druga
Kolejny sposób obliczeń polega na obliczeniu poszczególnych rodzajów zanieczyszczeń, które zostały wprowadzone do powietrza. Na początku należy obliczyć ilości emisji tych zanieczyszczeń.
W celu obliczenia należy przyjąć odpowiednie wskaźniki emisji zanieczyszczeń. Obecnie dostępne są dane dotyczące lat 2022-2025 i są one umieszczone w dokumencie pt. Wskaźniki emisji zanieczyszczeń ze spalania paliw dla źródeł o nominalnej mocy cieplnej do 5 MW, zastosowane do automatycznego wyliczenia emisji w raportach do Krajowej bazy za lata 2022-2025 opracowanego przez KOBiZE. Wskaźniki emisji dla paliwa gazowego są określone w punkcie 3.1. i przedstawiają się następująco:
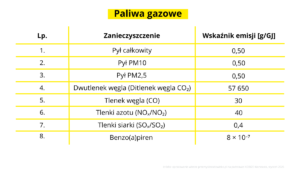
Sposób obliczeń dla każdego z zanieczyszczeń podanego w tabeli wygląda następująco:
należy zacząć od zamiany jednostek:
78 000 m3 = 78 tys. m3 (zużycie paliwa)
26 000 kJ/ m3
0,5 g/GJ (wskaźnik emisji)
następnie wykonać równanie:
Wielkość emisji = zużyte paliwo x wartość opałowa x wskaźnik emisji
(78 [tys.m3 x 26 000 kJ/ m3 x0,5 g/GJ) /1 000 000 = 1,014 [kg]
W ciągu roku emisja pyłu całkowitego wyniosła 1,014 kg.
Dla pozostałych zanieczyszczeń wskazanych w tabeli należy wykonać analogiczne obliczenia. Emisja z kotła w ciągu roku będzie przedstawiała się następująco:
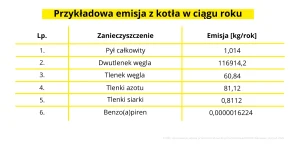
Następnie należy przyjąć jednostkową stawkę opłaty za rodzaj zanieczyszczenia. Stawki opłat wskazane są w tabeli A części I załącznika nr 2 do Obwieszczenia Ministra Klimatu i Środowiska z dnia 21 września 2026 r. w sprawie wysokości stawek opłat za korzystanie ze środowiska na rok 2027. Stawki opłat dla poszczególnych zanieczyszczeń zostały przedstawione poniżej:
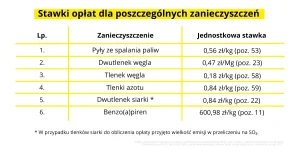
W celu obliczenia opłaty za korzystanie ze środowiska, należy pomnożyć ilość wyemitowanych zanieczyszczeń przez jednostkową stawkę opłat. Dla przykładu dla pyłów:
1,014 kg x 0,56 zł/kg = 0,57 zł
Ważne: należy pamiętać, że jednostkowa stawka dla dwutlenku węgla określona została w przeliczeniu na Mg, nie kg. W związku z tym przed obliczeniem opłaty należy przeliczyć jego emisję: 116 914,2 kg = 116,9142 Mg.
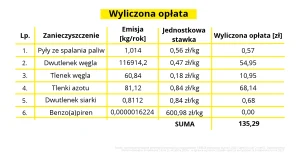
W celu wyliczenia opłaty za korzystanie ze środowiska dla opisanej kotłowni, należy zsumować wszystkie wyliczone jednostkowe opłaty. Opłata wynosi za rok 2027 135,29 zł.
Dlaczego wysokość opłaty różni się w zależności od zastosowanej metody?
W przedstawionym przykładzie wysokość opłaty za korzystanie ze środowiska obliczona na podstawie dwóch metod jest różna. W pierwszej metodzie, w której wykorzystano jednostkową stawkę odnoszącą się do ilości spalonego paliwa, opłata wyniosła 115,67 zł. Natomiast w drugiej metodzie, uwzględniającej wielkość emisji poszczególnych zanieczyszczeń oraz odpowiadające im stawki jednostkowe, opłata wyniosła 135,29 zł.
Różnica wynika z zastosowania odmiennych sposobów ustalania wysokości opłaty. Przy jej obliczaniu należy uwzględnić charakter źródła emisji, dostępne dane oraz przyjęty sposób określania wielkości emisji zanieczyszczeń.
Czy obliczoną opłatę należy wnieść na rachunek urzędu marszałkowskiego?
Zgodnie z art. 289 ust. 1 ustawy – Prawo ochrony środowiska nie wnosi się opłaty, jeżeli jej roczna wysokość z danego rodzaju korzystania ze środowiska nie przekracza 800 zł.
W omawianym przykładzie, jeżeli kotłownia jest jedynym źródłem emisji gazów lub pyłów do powietrza u danego podmiotu i nie występują inne opłaty z tego rodzaju korzystania ze środowiska, obliczona opłata nie przekracza wskazanego progu. Nie powstaje zatem obowiązek jej wniesienia.
Ponieważ jednak wysokość opłaty przekracza 100 zł, podmiot jest zobowiązany do przedłożenia właściwemu marszałkowi województwa wykazu zawierającego informacje i dane wykorzystane do ustalenia wysokości opłaty.
Składowisko odpadów
Prowadzący składowisko odpadów składował w 2027 roku odpady o kodzie:
- 16 11 02 (Węglopochodne okładziny piecowe i materiały ogniotrwałe z procesów metalurgicznych inne niż wymienione w 16 11 01) w ilości 1000 Mg;
- 17 01 01 (Odpady betonu oraz gruz betonowy z rozbiórek i remontów)), w ilości 2500 Mg/rok;
- a także 19 12 01 (Papier i tektura) w ilości 1500 Mg/rok.
Prowadzący posiada wymagane decyzje administracyjne.
W części II załącznika nr 2 do Obwieszczenia Ministra Klimatu i Środowiska z dnia 21 września 2026 w sprawie wysokości stawek opłat za korzystanie ze środowiska wskazano jednostkowe stawki opłaty za umieszczenie odpadów na składowisku odpadów, na rok 2027 i na ich podstawie prowadzący składowisko jest zobowiązany do ustalenia wysokości i wniesienia należnej opłaty.
Dla wskazanych powyżej kodów odpadów określono następujące stawki:
- 30,96 zł/Mg (16 11 02)
- 19,96 zł/Mg (17 01 01)
- 410,58 zł/ Mg (19 12 01)
W celu ustalenia wysokości opłaty za korzystanie ze środowiska należy pomnożyć masę odpadów umieszczonych na składowisku przez stawkę jednostkową właściwą dla danego kodu odpadu, a następnie zsumować otrzymane kwoty.
- Węglopochodne okładziny piecowe i materiały ogniotrwałe z procesów metalurgicznych inne niż wymienione w 16 11 01 (kod odpadu 16 11 02):
30,96 zł/Mg x 1000 Mg = 30 960 zł - Odpady betonu oraz gruz betonowy z rozbiórek i remontów (kod odpadu 17 01 01):
19,96 zł/Mg x 2500 Mg = 49 900 zł - Papier i tektura (kod odpadu 19 12 01):
410,58 zł/Mg x 1500 Mg = 615 870 zł
Następnie należy zsumować wyliczone opłaty dla każdego z kodów:
30 960 zł + 49 900 zł + 615 870 zł = 696 730 zł.
Opłata za korzystanie ze środowiska w zakresie dotyczącym umieszczania odpadów na składowisku za rok 2027 wynosi 696 730 zł.
Z uwagi na przekroczenie progu 800 zł podmiot jest zobowiązany do jej wniesienia na rachunek właściwego urzędu marszałkowskiego do 31 marca 2028 r.
Flota samochodowa
Firma eksploatuje na terenie całego kraju flotę samochodów o dopuszczalnej masie całkowitej do 3,5 Mg, innych niż samochody osobowe. Pojazdy różnią się rodzajem stosowanego paliwa oraz spełnianymi normami emisji spalin.
W celu wyliczenia właściwej kwoty za wprowadzanie do powietrza zanieczyszczeń z procesów spalania paliw w silnikach spalinowych należy:
- przyporządkować pojazdy do właściwej kategorii z tabeli D, części I załącznika nr 2 do obwieszczenia na 2027 r., uwzględniając rodzaj silnika i paliwa;
- ustalić łączne zużycie paliwa w ciągu roku dla każdej z wyodrębnionych grup;
- przeliczyć ilość zużytego paliwa na Mg;
- zastosować odpowiednie jednostkowe stawki opłat z tabeli D.
W omawianym przypadku flota samochodowa składa się z poniższych rodzajów silników spalinowych:
- Silniki w samochodach o dopuszczalnej masie całkowitej do 3,5 Mg innych niż osobowe zarejestrowanych po raz pierwszy w okresie 01.10.1993 r. – 30.06.1997 r. lub z dokumentem potwierdzającym spełnienie wymagań EURO 1
(Rodzaj paliwa – benzyna silnikowa, poz.8)
Ilość paliwa zużyta w ciągu roku to 30000 litrów – jest to suma paliw wszystkich samochodów ze wskazanym rodzajem silnika. - Silniki w samochodach o dopuszczalnej masie całkowitej do 3,5 Mg innych niż osobowe z dokumentem potwierdzającym spełnienie wymagań EURO 5
(Rodzaj paliwa – olej napędowy, poz.12)
Ilość paliwa zużyta w ciągu roku to 20000 litrów – jest to suma paliw wszystkich samochodów ze wskazanym rodzajem silnika.
Do dalszych obliczeń niezbędna jest zmiana jednostek z litrów na Mg. Zużycie paliwa wyrażone w jednostce objętości przelicza się na jednostkę masy uwzględniając ich gęstość. Na potrzeby przykładu przyjęto, że gęstość:
benzyny silnikowej wynosi 0,755 kg/l, natomiast oleju napędowego 0,84 kg/l.
Obliczenie masy zużytego paliwa:
- Benzyna silnikowa (BS): 30000 l x 0,755 kg/l = 22650 kg = 22,65 Mg
- Olej napędowy (ON): 20000 l x 0,84 kg/l = 16 800 kg = 16,80 Mg
Jednostkowe stawki opłat wynoszą:
- 59,28 zł/Mg (dla silników wskazanych w pkt 1)
- 7,07 zł/Mg (dla silników wskazanych w pkt 2)
Aby obliczyć należną opłatę należy pomnożyć ilość zużytego paliwa przez stawkę:
- 22,65 Mg x 59,28 zł/Mg = 1342,69 zł
- 16,80 Mg x 7,07 zł/Mg = 118,78 zł
Następnie należy zsumować obliczone kwoty:
1342,69 zł + 118,78 zł = 1461,47 zł
Wysokość opłat za zanieczyszczenia wprowadzane do powietrza z procesów spalania paliw w silnikach spalinowych za rok 2027 wynosi 1461,47 zł. Z uwagi na przekroczenie progu 800 zł podmiot jest zobowiązany do wniesienia opłaty do 31 marca 2028 r. Opłatę należy wnieść na rachunek urzędu marszałkowskiego właściwego ze względu na miejsce rejestracji podmiotu korzystającego ze środowiska, niezależnie od miejsca eksploatacji pojazdów.
Zmiana wysokości opłat za korzystanie ze środowiska – skąd wynika?
Coroczne podwyższenie stawek zostało unormowane prawnie w art. 291 Prawo ochrony środowiska (Dz. U. z 2025 r. poz. 647 z późn. zm.) [3]. Ich wzrost odpowiada średniorocznemu wskaźnikowi cen towarów i usług konsumpcyjnych ogółem ogłaszanemu przez Prezesa Głównego Urzędu Statystycznego.
Stawki opłat na kolejny rok ogłaszane są przez ministra właściwego do spraw klimatu w drodze obwieszczenia publikowanego w Monitorze Polskim, nie później niż do 31 października każdego roku.
Pobrane opłaty przeznaczane są na wsparcie funduszy związanych z ochroną środowiska.

Pytanie? Konkretna odpowiedź!
Czy urząd marszałkowski ustala wysokość opłaty środowiskowej?
Nie. Co do zasady to podmiot korzystający ze środowiska samodzielnie ustala wysokość należnej opłaty. Wysokość opłaty zależna jest od następujących składowych:
- rodzaju korzystania ze środowiska,
- substancji wprowadzonych do środowiska,
- ilości wprowadzonych substancji.
Kiedy muszę dokonać opłaty za korzystanie ze środowiska?
Opłatę za korzystanie ze środowiska wnosi się do 31 marca roku następującego po roku, w którym korzystano ze środowiska. W przypadku opłat za 2027 r. termin ten przypada na 31 marca 2028 r.
Jeżeli roczna wysokość opłaty za dany rodzaj korzystania ze środowiska nie przekracza 800 zł, podmiot nie jest zobowiązany do jej uiszczenia. Dodatkowo, jeżeli obliczona opłata nie przekracza 100 zł, nie ma również obowiązku składania wykazu do urzędu marszałkowskiego.
Skąd wiedzieć, jakie stawki obowiązują w danym roku?
Wysokość stawek podawana jest w obwieszczeniu Ministra Klimatu i Środowiska w sprawie wysokości stawek opłat za korzystanie ze środowiska na dany rok. W publikatorze, jakim jest Monitor Polski, do 31 października danego roku publikowane jest obwieszczenie wskazujące wysokość stawek na rok przyszły.
W dniu 16 października 2026 r. opublikowano obwieszczenie określające stawki na 2027 r.
Nie dokonałem opłaty za korzystanie ze środowiska w terminie. Jakie kary mi grożą?
Za wniesienie opłaty po terminie, z racji tego, że jest to obowiązek podatkowy, naliczane są odsetki za zwłokę. Odsetki nalicza się od dnia następującego po terminie, w którym opłata stała się wymagalna, do dnia, w którym zostanie wniesiona.
Odsetki należy wpłacić na ten sam rachunek bankowy urzędu marszałkowskiego co opłatę podstawową.
[1] Obwieszczenie Ministra Klimatu i Środowiska z dnia 21 września 2026 r. w sprawie wysokości stawek opłat za korzystanie ze środowiska na rok 2027 (M.P. poz. 1012)
https://isap.sejm.gov.pl/isap.nsf/download.xsp/WMP20260001012/O/M20261012.pdf [dostęp: 05-11-2026]
[2] Obwieszczenia Ministra Klimatu i Środowiska z dnia 6 sierpnia 2025 r. w sprawie wysokości stawek opłat za korzystanie ze środowiska na rok 2026 (M.P. poz. 769)
https://isap.sejm.gov.pl/isap.nsf/download.xsp/WMP20250000769/O/M20250769.pdf [dostęp: 05-11-2026]
[3] art. 291 ustawy z dnia 27 kwietnia 2001 r. Prawo ochrony środowiska (Dz. U. z 2025 r. poz. 647 z późn. zm.), brzmi:
1. Stawki opłat, ustalone w art. 290 ust. 1 oraz określone na podstawie art. 290 ust. 2, za rok poprzedni, podlegają z dniem 1 stycznia każdego roku podwyższeniu w stopniu odpowiadającym średniorocznemu wskaźnikowi cen towarów i usług konsumpcyjnych ogółem ogłaszanemu przez Prezesa Głównego Urzędu Statystycznego, w formie komunikatu, w Dzienniku Urzędowym Rzeczypospolitej Polskiej „Monitor Polski”.
2. Minister właściwy do spraw klimatu, nie później niż do dnia 31 października każdego roku, ogłasza, w drodze obwieszczenia, w Dzienniku Urzędowym Rzeczypospolitej Polskiej „Monitor Polski”, wysokość stawek opłat na rok następny, uwzględniając dotychczasowe zmiany wysokości stawek oraz zasadę, o której mowa w ust. 1.
https://isap.sejm.gov.pl/isap.nsf/download.xsp/WDU20010620627/U/D20010627Lj.pdf [dostęp: 05-11-2026]
Kategorie: