
Wysokość opłaty za korzystanie ze środowiska za 2025 r. podmiot ustala samodzielnie – a następnie składa wykaz i (jeżeli opłata jest należna) wnosi ją na rachunek właściwego urzędu marszałkowskiego najpóźniej do 31 marca 2026 r. W poniższym wpisie pokazujemy to krok po kroku na przykładzie kotłowni gazowej: jak wyliczyć emisję poszczególnych zanieczyszczeń na podstawie wskaźników KOBiZE i dobrać właściwe jednostkowe stawki. Wyjaśniamy też, jakie mogą być konsekwencje spóźnienia lub braku złożenia wykazu – w tym odsetki oraz ryzyko sankcji w razie kontroli.
Zakład posiada kotłownię z piecem ciepłowniczym o mocy 0,5 MW. Kocioł zasilany jest gazem ziemnym. Zużycie gazu w ciągu roku wyniosło 46 000 m3. Ile wyniesie opłata za korzystanie ze środowiska za 2025 r.?
Zgodnie z art. 284 ustawy Prawo ochrony środowiska [1] (Dz.U. z 2025 r. poz. 647 z późn. zm., dalej: „poś”) podmiot korzystający ze środowiska ustala we własnym zakresie wysokość należnej opłaty i wnosi ją na rachunek właściwego urzędu marszałkowskiego. W związku z tym obliczenie wielkości opłaty za korzystanie ze środowiska można wykonać na różne sposoby.
Obliczenie opłaty można wykonać na podstawie wprowadzonych do powietrza poszczególnych zanieczyszczeń ze spalania paliwa. Pierwszy krok to obliczenie ilości emisji tych zanieczyszczeń. Należy do tego przyjąć odpowiednie wskaźniki emisji zanieczyszczeń, np. te opublikowane przez KOBiZE w opracowaniu: Wskaźniki emisji zanieczyszczeń ze spalania paliw dla źródeł o nominalnej mocy cieplnej do 5 MW, zastosowane do automatycznego wyliczenia emisji w raportach do Krajowej bazy za lata 2022-2025. [2] Wskaźniki dla paliwa gazowego, zgodnie z punktem 3.1, wyglądają następująco:
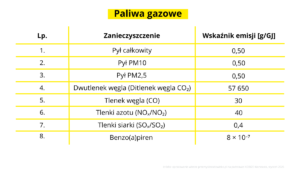
Zgodnie z przywołanym dokumentem, wartość opałowa dla gazu ziemnego wysokometanowego wynosi 36 540 kJ/m3 (0,03654 GJ/m3). Należy obliczyć emisję każdego z zanieczyszczeń. Przykładowo, aby obliczyć wielkość emisji dla pyłu całkowitego, należy zastosować poniższy wzór:
zużyte paliwo x wartość opałowa paliwa x wskaźnik emisji = wielkość emisji
(46000 m3 × 0,03654 GJ/m3) × 0,5 g/GJ = 840,42 g = 0,84042 kg
W ciągu roku emisja pyłu całkowitego wyniosła 0,84042 kg. Dla reszty zanieczyszczeń należy wykonać analogiczne obliczenia. Emisja z kotła w ciągu roku będzie wyglądać następująco:
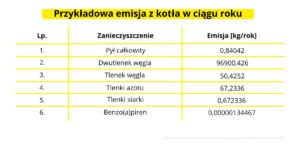
Następny krok to przyjęcie odpowiedniej jednostkowej stawki opłaty za rodzaj zanieczyszczenia. Zgodnie z tabelą A zawartą w załączniku nr 1 pkt I. obwieszczenia Ministra Klimatu i Środowiska z dnia 28 lipca 2024 r. w sprawie wysokości stawek opłat za korzystanie ze środowiska na rok 2025 [3], stawki opłat dla poszczególnych zanieczyszczeń wyglądają następująco:
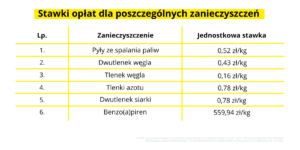
Aby obliczyć opłatę, należy pomnożyć ilość wyemitowanych zanieczyszczeń przez właściwą jednostkową stawkę opłat. Dla przykładu dla pyłów:
0,84042 kg x 0,52 zł/kg = 0,44 zł
Należy przy tym pamiętać, że jednostkowa stawka dla dwutlenku węgla określona została w przeliczeniu na Mg, nie kg.
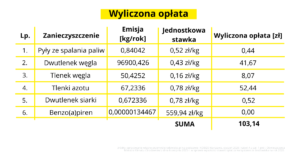
Ostatnim krokiem jest zsumowanie wyliczonych opłat dla poszczególnych zanieczyszczeń. Zgodnie z powyższym, opłata za korzystanie ze środowiska za rok 2025 dla przykładowego zakładu wynosi 103,14 zł.

Pytanie? Konkretna odpowiedź!
Jakie są konsekwencje nieuiszczenia opłaty za korzystanie ze środowiska np. podczas kontroli WIOŚ?
Jeżeli przedsiębiorca nie przedłożył wykazów zawierających informacje i dane wykorzystane do ustalenia wysokości opłat oraz zakresu korzystania ze środowiska, wówczas Marszałek województwa wymierza opłatę, w drodze decyzji, na podstawie własnych ustaleń lub wyników kontroli wojewódzkiego inspektora ochrony środowiska.
Opłata za korzystanie ze środowiska została uiszczona z 1,5-miesięcznym opóźnieniem. Co mi grozi jako prowadzącemu zakład?
Jeśli przedsiębiorca nie dokonał opłaty w terminie, wówczas, zgodnie z art. 281 poś ust. 1. [4] do ponoszenia opłat za korzystanie ze środowiska oraz administracyjnych kar pieniężnych stosuje się odpowiednio przepisy działu III ustawy z dnia 29 sierpnia 1997 r. – Ordynacja podatkowa (dalej: o.p.), z tym, że uprawnienia organów podatkowych przysługują marszałkowi województwa albo wojewódzkiemu inspektorowi ochrony środowiska. Oznacza to, że mamy do czynienia z zaległością, od której należy naliczyć odsetki, zgodnie z art. 51 §1 [5] w zw. z art. 53 § 1 o.p. [6]
Natomiast brak złożenia sprawozdania podlega karze grzywny. Zgodnie z art. 359 ust. 2 poś [7] kto, będąc do tego obowiązany na podstawie art. 286, nie dopełnia obowiązku terminowego przedkładania wykazu podlega karze grzywny.
[1] Art. 284 ustawy z dnia 27 kwietnia 2001 r. Prawo ochrony środowiska (Dz.U. z 2025 r. poz. 647, 1080, 1812, 1863), brzmi:
1. Podmiot korzystający ze środowiska ustala we własnym zakresie wysokość należnej opłaty i wnosi ją na rachunek właściwego urzędu marszałkowskiego.
2. Osoby fizyczne niebędące przedsiębiorcami ponoszą opłaty za korzystanie ze środowiska w zakresie, w jakim korzystanie wymaga pozwolenia na wprowadzanie substancji lub energii do środowiska.
https://isap.sejm.gov.pl/isap.nsf/download.xsp/WDU20010620627/U/D20010627Lj.pdf [dostęp:17-02-2026]
[2] KOBiZE, Warszawa, styczeń 2026 r. „Wskaźniki emisji zanieczyszczeń ze spalania paliw dla źródeł o nominalnej mocy cieplnej do 5 MW, zastosowane do automatycznego wyliczenia emisji w raportach do Krajowej bazy za lata 2022-2025.”
https://krajowabaza.kobize.pl/docs/MATERIAL_wskazniki_male%20zrodla_spalania_paliw_2022-2025.pdf [dostęp:17-02-2026]
[3] Obwieszczenie Ministra Klimatu i Środowiska z dnia 28 lipca 2024 r. w sprawie wysokości stawek opłat za korzystanie ze środowiska na rok 2025 (Dz.U. poz. 794)
https://isap.sejm.gov.pl/isap.nsf/download.xsp/WMP20240000794/O/M20240794.pdf [dostęp:17-02-2026]
[4] Art. 281 poś ust. 1 ustawy z dnia 27 kwietnia 2001 r. Prawo ochrony środowiska (Dz.U. z 2025 r. poz. 647, 1080, 1812, 1863), brzmi:
Do ponoszenia opłat za korzystanie ze środowiska oraz administracyjnych kar pieniężnych stosuje się odpowiednio przepisy działu III ustawy z dnia 29 sierpnia 1997 r. – Ordynacja podatkowa, z tym że uprawnienia organów podatkowych przysługują marszałkowi województwa albo wojewódzkiemu inspektorowi ochrony środowiska.
https://isap.sejm.gov.pl/isap.nsf/download.xsp/WDU20010620627/U/D20010627Lj.pdf [dostęp:17-02-2026]
[5] Art. 51 §1 ustawy z dnia 29 sierpnia 1997 r. – Ordynacja podatkowa (Dz. U. z 2025 r. poz. 111, 497, 621, 622, 769, 820, 1203, 1235, 1414, 1417, 1669, 1804, 1863), brzmi:
Zaległością podatkową jest podatek niezapłacony w terminie płatności.
https://isap.sejm.gov.pl/isap.nsf/download.xsp/WDU19971370926/U/D19970926Lj.pdf [dostęp:17-02-2026]
[6] Art. 53 § 1 ustawy z dnia 29 sierpnia 1997 r. – Ordynacja podatkowa (Dz. U. z 2025 r. poz. 111, 497, 621, 622, 769, 820, 1203, 1235, 1414, 1417, 1669, 1804, 1863), brzmi:
Od zaległości podatkowych, z zastrzeżeniem art. 52 § 1 pkt 2 i art. 54, naliczane są odsetki za zwłokę.
https://isap.sejm.gov.pl/isap.nsf/download.xsp/WDU19971370926/U/D19970926Lj.pdf [dostęp:17-02-2026]
[7] Art. 359 ust. 2 ustawy z dnia 27 kwietnia 2001 r. Prawo ochrony środowiska (Dz.U. z 2025 r. poz. 647, 1080, 1812, 1863), brzmi:
Kto, będąc do tego obowiązany na podstawie art. 286, nie dopełnia obowiązku terminowego przedkładania wykazu
podlega karze grzywny.
https://isap.sejm.gov.pl/isap.nsf/download.xsp/WDU20010620627/U/D20010627Lj.pdf [dostęp:17-02-2026]