
W dniu 19 sierpnia 2025 r. opublikowano obwieszczenie Ministra Klimatu i Środowiska z dnia 6 sierpnia 2025 r. w sprawie wysokości stawek opłat za korzystanie ze środowiska na rok 2026 (M.P. poz. 769) [1] (dalej zwane: obwieszczeniem w sprawie opłat za korzystanie ze środowiska), które wejdzie w życie w dniu 1 stycznia 2026 r. Sprawdź, ile zapłacisz i jak nowe przepisy wpłyną na koszty Twojej działalności.
● Ile wyniosą górne stawki za korzystanie ze środowiska w 2026 r.?
● Stawka za emisje gazów lub pyłu do powietrza
● Opłata za korzystanie ze środowiska za emisję z kotłów
● Opłata za korzystanie ze środowiska za emisję z samochodów o masie powyżej 3,5 Mg
● Opłata za korzystanie ze środowiska za emisję pochodzącą z chowu i hodowli drobiu
● Opłata za składowanie odpadów na składowisku na rok 2026
● Jak obliczyć opłatę środowiskową?
● Zmiana wysokości opłat za korzystanie ze środowiska – skąd wynika?
Ile wyniosą górne stawki za korzystanie ze środowiska w 2026 r.?
Zgodnie z załącznikiem 1. obwieszczenia w sprawie opłat za korzystanie ze środowiska, górne jednostkowe stawki na rok 2026 wyniosą odpowiednio 591,16 zł/kg za wprowadzenie gazu lub pyłu do powietrza oraz 433,08 zł/Mg za umieszczenie odpadów na składowiskach. Stawki te zostały podniesione w stosunku do 2025 r. o:
- 20,54 zł/kg w przypadku gazów lub pyłów wprowadzanych do powietrza,
- 15,05 zł/Mg w przypadku umieszczenia odpadów na składowisku.
Stawka za emisje gazów lub pyłu do powietrza
W załączniku nr 2 pkt I w tab. A wskazano jednostkowe stawki opłaty za wprowadzenie gazów lub pyłu do powietrza. Przedsiębiorca wprowadzający: arsen, azbest, benzo/a/piren, nikiel, polichlorodibenzo-p-dioksyny i polichlorodibenzofurany (ilość po przeliczeniu wskaźnikiem toksyczności) zapłaci 580,10 zł/kg za emisję każdej z tych substancji. W ich przypadku, w porównaniu do opłaty za 2025 r., wysokość wzrosła o 20,16 zł/kg.
Porównując zapisy obwieszczania Ministra Klimatu i Środowiska z dnia 28 lipca 2024 r. w sprawie wysokości stawek opłat za korzystanie ze środowiska na rok 2025 [2] z zapisami obwieszczenia na rok 2026, nie została zmieniona lista gazów i pyłów, których wprowadzenie do powietrza obciążone jest najwyższą stawką.
Dla pyłów wprowadzanych do powietrza opłaty środowiskowe wynosić będą odpowiednio:
- 0,54 zł/kg dla pyłów cementowo-wapienniczych i materiałów ogniotrwałych, pyłów ze spalania paliw (na 2025 r. stawka wynosiła 0,52 zł/kg);
- 0,88 zł/kg dla pyłów polimerów, pyłów węgla brunatnego oraz pyłów pozostałych (na 2025 r. stawka wynosiła 0,85 zł/kg);
- 2,22 zł/kg dla pyłów krzemowych (powyżej 30% wolnej krzemionki), pyłów nawozów sztucznych, pyłów środków powierzchniowo czynnych oraz pyłów węglowo-grafitowych i sadzy (na 2025 r. stawka wynosiła 2,14 zł/kg).
Określona stawka opłaty za wprowadzenie do powietrza 1 kg dwutlenku siarki, jak i tlenku azotu (w przeliczeniu na NO2) to 0,81 zł/kg, gdy w 2025 r. stawka wynosiła 0,78 zł/kg. Natomiast za wyemitowanie 1 Mg dwutlenku węgla wprowadzający go do powietrza zapłaci opłatę środowiskową w wysokości 0,45 zł/kg, gdy w 2025 r. stawka wynosiła 0,43 zł/kg.
W załączniku nr 2 pkt I w tab. B obwieszczenia w sprawie opłat za korzystanie ze środowiska wskazano jednostkowe stawki opłaty za wprowadzanie gazów do powietrza powstających przy przeładunku benzyn silnikowych. Przykładowo napełnianie zbiorników z dachem stałym to 9,04 zł (opłata za 2025 r. została określona na 8,73 zł).
Opłata za korzystanie ze środowiska za emisję z kotłów
W tab. C zawartej w obwieszczeniu w sprawie opłat za korzystanie ze środowiska wskazano jednostkowe stawki z tytułu opłat za gazy lub pyły wprowadzane do powietrza z kotłów o nominalnej mocy cieplnej do 5 MW opalanych węglem kamiennym, koksem, drewnem, olejem lub paliwem gazowym, dla których nie jest wymagane pozwolenie na wprowadzanie gazów lub pyłów do powietrza albo pozwolenie zintegrowane.
Najwyższe opłaty środowiskowe dotyczą:
- emisji z kotłów opalanych węglem kamiennym – kocioł z rusztem stałym, z ciągiem sztucznym, bez urządzenia odpylającego o mocy ≤ 5 MW – opłata wyniesie 52,47 zł/Mg (gdy za 2025 r. została ona określona na 50,65 zł/Mg);
- emisji z kotłów opalanych koksem – kocioł z rusztem stałym, z ciągiem sztucznym, bez urządzenia odpylającego o mocy ≤ 5 MW – opłata wyniesie 41,39 zł/Mg (gdy za 2025 r. została ona określona na 39,95 zł/Mg);
- emisji z kotłów opalanych olejem – kocioł na olej opałowy (zawartość siarki od 1% do 1,5%) o mocy ≤ 5 MW – opłata wyniesie 27,90 zł/Mg (gdy za 2025 r. została ona określona na 26,93 zł/Mg);
- emisji z kotłów opalanych paliwem gazowym – kocioł na gaz ziemny wysokometanowy o mocy > 1,4 i ≤ 5 – opłata wyniesie 2557,74 zł/106 m3 (gdy za 2025 r. została ona określona na 2468,86 zł/106 m3);
W przypadku kotłów opalanych drewnem o mocy ≤ 5 stawka opłaty wynosi 6,90 zł/Mg (gdy za 2025 r. została ona określona na 6,66 zł/Mg).
Opłata za korzystanie ze środowiska za emisję z samochodów o masie powyżej 3,5 Mg
Tabela D zawarta w zał. 2 pkt I podaje wysokość jednostkowych stawek opłaty za wprowadzanie gazów lub pyły do powietrza z procesów spalania paliw w silnikach spalinowych za 2026 r.
W przypadku silników spalinowych (w samochodach osobowych zarejestrowanych po raz pierwszy w okresie 01.01.2001 r.–31.12.2005 r. lub z dokumentem potwierdzającym spełnienie wymagań EURO 3 na benzynę) – opłata środowiskowa wynosi 19,31 zł, dla LPG – opłata to 27,46 zł, na sprężony gaz ziemny CNG (w przypadku silników fabrycznie przystosowanych do zasilania gazem) – opłata wyniesie 17,31 zł, na sprężony gaz ziemny CNG (w przypadku silników przebudowanych) – 20,48 zł, na ON – 14,23 zł, a zasilanych biodieslem – 12,67 zł.
W przypadku tego typu silnika wzrost opłat w 2026 r., w porównaniu z opłatą za 2025 r., wyniesie maksymalnie 0,95 zł (dotyczy silników napędzanych gazem płynnym propan-butan LPG).
Opłaty środowiskowe, w przypadku pojazdów samochodowych o dopuszczalnej masie całkowitej powyżej 3,5 Mg, zarejestrowanych po raz pierwszy w okresie 01.10.2001 r.–30.09.2006 r. lub z dokumentem potwierdzającym spełnienie wymagań EURO 3, to: dla pojazdu na sprężony gaz ziemny CNG (w przypadku silników fabrycznie przystosowanych do zasilania gazem) – 10,93 zł, na sprężony gaz ziemny CNG (w przypadku silników przebudowanych) – 15,53 zł, na ON – 18,24 zł, na biodiesel – 13,04 zł. W przypadku tego typu silnika wzrost opłat w 2026 r., w porównaniu z opłatą za 2025 r., wyniesie maksymalnie 0,63 zł (dotyczy silników napędzanych olejem napędowym ON).
Opłata za korzystanie ze środowiska za emisję pochodzącą z chowu i hodowli drobiu
Stawki opłaty za gazy lub pyły wprowadzane do powietrza z chowu lub hodowli drobiu określono w tab. E. obwieszczenia w sprawie opłat za korzystanie ze środowiska.
Najwyższe jednostkowe stawki za gazy lub pyły wprowadzone do powietrza w ciągu roku przypadające na sto stanowisk dla drobiu to:
- 62,63 zł/100 stanowisk/rok dla chowu lub hodowli perlic (wysokość stawki za 2025 r. wynosiła 60,45 zł/100 stanowisk/rok);
- 58,49 zł/100 stanowisk/rok dla indyków (wysokość stawki za 2025 r. wynosiła 56,46 zł/100 stanowisk/rok);
- 30,16 zł/100 stanowisk/rok dla gęsi bądź kaczek (wysokość stawki za 2025 r. wynosiła 29,11 zł/100 stanowisk/rok);
Powyższe stawki dotyczą chowu lub hodowli perlic, indyków, gęsi i kaczek w systemie bezklatkowym i ściółkowym.
Opłata za składowanie odpadów na składowisku na rok 2026
W zał. nr 2 pkt II obwieszczenia w sprawie opłat za korzystanie ze środowiska wskazano jednostkowe stawki opłaty za składowanie odpadów na 2026 r.
Najwyższa opłata za składowanie na składowisku wynosi 396,31 zł/Mg i dotyczy odpadów z:
- podgrupy 15 01 Odpady opakowaniowe (włącznie z selektywnie gromadzonymi komunalnymi odpadami opakowaniowymi)
O kodach:
15 01 01 – Opakowania z papieru i tektury
15 01 02 – Opakowania z tworzyw sztucznych
15 01 03 – Opakowania z drewna
15 01 04 – Opakowania z metali
15 01 05 – Opakowania wielomateriałowe
15 01 06 – Zmieszane odpady opakowaniowe
15 01 07 – Opakowania ze szkła
15 01 09 – Opakowania z tekstyliów
15 01 10* – Opakowania zawierające pozostałości substancji niebezpiecznych lub nimi zanieczyszczone
- podgrupy 16 01 Zużyte lub nienadające się do użytkowania pojazdy (włączając maszyny pozadrogowe), odpady z demontażu, przeglądu i konserwacji pojazdów (nie dotyczy: grup 13 i 14 oraz podgrup 16 06 i 16 08)
O kodach:
16 01 03 – Zużyte opony
16 01 04* – Zużyte lub nienadające się do użytkowania pojazdy
16 01 06 – Zużyte lub nienadające się do użytkowania pojazdy niezawierające cieczy i innych niebezpiecznych elementów
16 01 07* – Filtry olejowe
16 01 08* – Elementy zawierające rtęć
16 01 09* – Elementy zawierające PCB
16 01 10* – Elementy wybuchowe (np. poduszki powietrzne)
16 01 13* – Płyny hamulcowe
16 01 14* – Płyny zapobiegające zamarzaniu zawierające niebezpieczne substancje
16 01 15 – Płyny zapobiegające zamarzaniu inne niż wymienione w 16 01 14
16 01 16 – Zbiorniki na gaz skroplony
16 01 17 – Metale żelazne
16 01 18 – Metale nieżelazne
16 01 19 – Tworzywa sztuczne
16 01 20 – Szkło
16 01 22 – Inne niewymienione elementy
16 01 99 – Inne niewymienione odpady
- podgrupy 16 02 Odpady urządzeń elektrycznych i elektronicznych
O kodach:
16 02 09* – Transformatory i kondensatory zawierające PCB
16 02 10* – Zużyte urządzenia zawierające PCB albo nimi zanieczyszczone inne niż wymienione w 16 02 09
16 02 11* – Zużyte urządzenia zawierające freony, HCFC, HFC
16 02 13* – Zużyte urządzenia zawierające niebezpieczne elementy inne niż wymienione w 16 02 09 do 16 02 12
16 02 14 – Zużyte urządzenia inne niż wymienione w 16 02 09 do 16 02 13
16 02 15* – Niebezpieczne elementy lub części składowe usunięte ze zużytych urządzeń
16 02 16 – Elementy usunięte ze zużytych urządzeń inne niż wymienione w 16 02 15
- podgrupy 16 06 Baterie i akumulatory
O kodach:
16 06 01* – Baterie i akumulatory ołowiowe
16 06 02* – Baterie i akumulatory niklowo-kadmowe
16 06 03* – Baterie zawierające rtęć
16 06 04 – Baterie alkaliczne (z wyłączeniem 16 06 03)
16 06 05 – Inne baterie i akumulatory
16 06 06* – Selektywnie gromadzony elektrolit z baterii i akumulatorów
- podgrupy 19 05 Odpady z tlenowego rozkładu odpadów stałych (kompostowania)
O kodach:
19 05 01 – Nieprzekompostowane frakcje odpadów komunalnych i podobnych
19 05 02 – Nieprzekompostowane frakcje odpadów pochodzenia zwierzęcego i roślinnego
19 05 03 – Kompost nieodpowiadający wymaganiom (nienadający się do wykorzystania)
19 05 99 – Inne niewymienione odpady
- podgrupy 19 06 Odpady z beztlenowego rozkładu odpadów
O kodach:
19 06 03 – Ciecze z beztlenowego rozkładu odpadów komunalnych
19 06 04 – Przefermentowane odpady z beztlenowego rozkładu odpadów komunalnych
19 06 05 – Ciecze z beztlenowego rozkładu odpadów zwierzęcych i roślinnych
19 06 06 – Przefermentowane odpady z beztlenowego rozkładu odpadów zwierzęcych i roślinnych
19 06 99 – Inne niewymienione odpady
- podgrupy 19 10 Odpady z rozdrabniania odpadów zawierających metale
O kodach:
19 10 01 – Odpady żelaza i stali
19 10 02 – Odpady metali nieżelaznych
19 10 03* – Lekka frakcja i pyły zawierające substancje niebezpieczne
19 10 05* – Inne frakcje zawierające substancje niebezpieczne
- podgrupy 19 12 Odpady z mechanicznej obróbki odpadów (dotyczy np. obróbki ręcznej, sortowania, zgniatania, granulowania) nieujęte w innych grupach
O kodach:
19 12 01 – Papier i tektura
19 12 02 – Metale żelazne
19 12 03 – Metale nieżelazne
19 12 04 – Tworzywa sztuczne i guma
19 12 05 – Szkło
19 12 06* – Drewno zawierające substancje niebezpieczne
19 12 07 – Drewno inne niż wymienione w 19 12 06
19 12 10 – Odpady palne (paliwo alternatywne)
19 12 11* – Inne odpady (w tym zmieszane substancje i przedmioty) z mechanicznej obróbki odpadów zawierające substancje niebezpieczne
19 12 12 – Inne odpady (w tym zmieszane substancje i przedmioty) z mechanicznej obróbki odpadów inne niż wymienione w 19 12 11
- podgrupy 20 01 Odpady komunalne segregowane i gromadzone selektywnie (z wyłączeniem 15 01)
O kodach:
20 01 01 – Papier i tektura
20 01 02 – Szkło
20 01 08 – Odpady kuchenne ulegające biodegradacji
20 01 10 – Odzież
20 01 11 – Tekstylia
20 01 33* – Baterie i akumulatory łącznie z bateriami i akumulatorami wymienionymi w 16 06 01, 16 06 02 lub 16 06 03 oraz niesortowane baterie i akumulatory zawierające te baterie
20 01 34 – Baterie i akumulatory inne niż wymienione w 20 01 33
20 01 35* – Zużyte urządzenia elektryczne i elektroniczne inne niż wymienione w 20 01 21 i 20 01 23 zawierające niebezpieczne składniki
20 01 36 – Zużyte urządzenia elektryczne i elektroniczne inne niż wymienione w 20 01 21, 20 01 23 i 20 01 35
20 01 38 – Drewno inne niż wymienione w 20 01 37
20 01 39 – Tworzywa sztuczne
20 01 40 – Metale
20 01 80 – Środki ochrony roślin inne niż wymienione w 20 01 19
20 01 99 – Inne niewymienione frakcje zbierane w sposób selektywny
- podgrupy 20 02 Odpady z ogrodów i parków (w tym z cmentarzy)
O kodach:
20 02 01 – Odpady ulegające biodegradacji
- podgrupy 20 03 Inne odpady komunalne
O kodach:
20 03 01 – Niesegregowane (zmieszane) odpady komunalne
20 03 02 – Odpady z targowisk
Porównując zapisy obwieszczenia Ministra Klimatu i Środowiska z dnia 28 lipca 2024 r. w sprawie wysokości stawek opłat za korzystanie ze środowiska na rok 2025 z zapisami obwieszczenia na rok 2026, nie zmieniona została lista odpadów, których umieszczenie na składowisku obciążone jest najwyższą stawką.
Natomiast najniższa stawka za składowanie odpadów na składowisku w 2025 r. ustalona została dla kodów:
01 03 81 – Odpady z flotacyjnego wzbogacania rud metali nieżelaznych inne niż wymienione w 01 03 80
19 02 06 – Szlamy z fizykochemicznej przeróbki odpadów inne niż wymienione w 19 02 05
i wynosi ona 17,02 zł/Mg.
Jak obliczyć opłatę środowiskową?
Poniżej zamieściliśmy dwa przykłady obliczenia wysokości opłaty za korzystanie ze środowiska według stawek na 2025 r., które zostały opublikowane w obwieszczeniu Ministra Klimatu i Środowiska z dnia 28 lipca 2024 r. w sprawie wysokości stawek opłat za korzystanie ze środowiska na rok 2025. Opłata ta będzie uiszczona w 2026 r.
Więcej informacji o opłatach za 2025 r., wraz z przykładami obliczeń znajduje się w artykule Ile wyniosą opłaty za korzystanie ze środowiska w 2025 r.?
Przykład 1. Kotłownia
Wspólnota mieszkaniowa posiada kotłownię z piecem o mocy 0,6 MW, który opalany jest węglem kamiennym. Kotłownia wymagała jedynie zgłoszenia, nie było konieczności uzyskiwania pozwolenia na wprowadzanie gazów i pyłów do powietrza. W ciągu roku zużyto 52 Mg węgla o wartości opałowej 24 180 kJ/kg. Zgodnie z art. 284 ustawy Prawo ochrony środowiska [3] (Dz. U. z 2025 r. poz. 647 z późn. zm.) podmiot korzystający ze środowiska ustala we własnym zakresie wysokość należnej opłaty i wnosi ją na rachunek właściwego urzędu marszałkowskiego. W związku z tym obliczenia wielkości opłaty za korzystanie ze środowiska można wykonać na różne sposoby. Poniżej zostały przedstawione dwie przykładowe ścieżki obliczeń opłaty.
Sposób pierwszy
Do obliczenia opłaty za korzystanie ze środowiska można wykorzystać tabelę C z zał. 1 pkt I obwieszczenia Ministra Klimatu i Środowiska z dnia 23 sierpnia 2024 r. w sprawie wysokości stawek opłat za korzystanie ze środowiska na rok 2025. Przedstawia ona jednostkowe stawki opłaty za gazy lub pyły wprowadzane do powietrza z kotłów o nominalnej mocy cieplnej do 5 MW opalanych węglem kamiennym, koksem, drewnem, olejem lub paliwem gazowym, dla których nie jest wymagane pozwolenie na wprowadzanie gazów lub pyłów do powietrza albo pozwolenie zintegrowane.
Do obliczenia opłaty potrzebna jest jedynie informacja o ilości spalonego paliwa, w przedmiotowym przypadku są to 52 Mg węgla kamiennego. Z tabeli należy wybrać odpowiedni rodzaj kotła – w omawianym przykładzie jest to kocioł z rusztem stałym, z ciągiem naturalnym, a jednostkowa stawka wynosi 45,35 zł/Mg spalonego paliwa. W związku z tym należy przeprowadzić obliczenie:
52 Mg x 45,35 zł/Mg = 2 358,20 zł
Zgodnie z powyższym, opłata za korzystanie ze środowiska za rok 2025 wynosi 2 358,20 zł.
Sposób drugi
Inny sposób to obliczenie opłaty za podstawie wprowadzonych do powietrza poszczególnych zanieczyszczeń ze spalania paliwa. Pierwszy krok to obliczenie ilości emisji tych zanieczyszczeń. Należy do tego przyjąć odpowiednie wskaźniki emisji zanieczyszczeń. W dniu opracowywania niniejszego artykułu najnowsze dane dotyczą roku 2024 i są one umieszczone w dokumencie pt. Wskaźniki emisji zanieczyszczeń ze spalania paliw dla źródeł o nominalnej mocy cieplnej do 5 MW, zastosowane do automatycznego wyliczenia emisji w raportach do Krajowej bazy za lata 2022-2024 opracowanego przez KOBiZE. Wskaźniki dla węgla, zgodnie z punktem 3.3., wyglądają następująco:
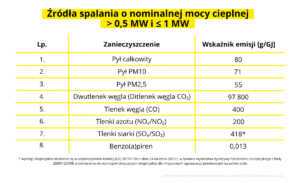
Należy obliczyć emisję każdego z zanieczyszczeń. Przykładowo, tok obliczeń dla pyłu całkowitego będzie wyglądał następująco:
należy zacząć od zamiany jednostek:
52 Mg = 52 000 kg (zużycie paliwa)
24 180 kJ/kg = 0,02418 GJ/kg (wartość opałowa paliwa)
80 g/GJ = 0,08 kg/GJ (wskaźnik emisji)
następnie wykonać równanie:
zużyte paliwo x wartość opałowa paliwa x wskaźnik emisji = wielkość emisji
(52 000 kg x 0,02418 GJ/kg) x 0,08 kg/GJ = 1 257,36 GJ x 0,08 kg/GJ = 100,5888 kg
W ciągu roku emisja pyłu całkowitego wyniosła 100,5888 kg. Dla reszty zanieczyszczeń należy wykonać analogiczne obliczenia. Emisja z kotła w ciągu roku będzie wyglądać następująco:
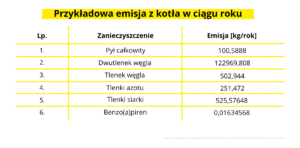
Następny krok to przyjęcie odpowiedniej jednostkowej stawki opłaty za rodzaj zanieczyszczenia. Zgodnie z tabelą A z zał. 1 pkt I. obwieszczenia Ministra Klimatu i Środowiska z dnia 6 sierpnia 2025 r. w sprawie wysokości stawek opłat za korzystanie ze środowiska na rok 2026, stawki opłat dla poszczególnych zanieczyszczeń wyglądają następująco:
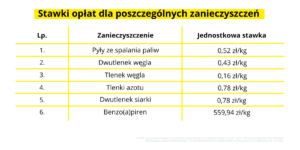
Aby obliczyć opłatę, należy pomnożyć ilość wyemitowanych zanieczyszczeń przez jednostkową stawkę opłat. Dla przykładu dla pyłów:
100,5888 kg x 0,52 zł/kg = 52,30 zł
Należy przy tym pamiętać, że jednostkowa stawka dla dwutlenku węgla określona została w przeliczeniu na Mg, nie kg.
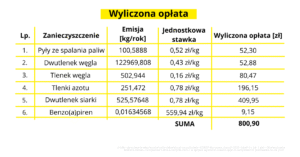
Ostatni krok to zsumowanie wyliczonej opłaty dla poszczególnych zanieczyszczeń. Zgodnie z powyższym, opłata za korzystanie ze środowiska za rok 2025 dla przykładowej wspólnoty wynosi 800,90 zł.
Opłata za korzystanie ze środowiska wydaje się być ustalona z góry, jednak jak pokazuje praktyka, jej wysokość może się znacznie różnić w zależności od przyjętego sposobu obliczeń. Na przykład emisję tej samej substancji z tego samego źródła można oszacować na podstawie wskaźników, wyników pomiarów lub danych technologicznych. Ustawodawca wskazując, iż podmiot korzystający ze środowiska ustala we własnym zakresie wysokość opłaty , daje możliwość do przyjęcia jak najkorzystniejszego sposobu obliczeń. Dlatego warto znać różne metody i wiedzieć, kiedy je zastosować.
Przykład 2.
Prowadzący składowisko odpadów składował w ciągu roku odpady o kodzie 15 01 05 (opakowania wielomateriałowe) w ilości 500 Mg oraz o kodzie 15 01 07 (opakowania ze szkła) w ilości 5800 Mg/rok. Prowadzący posiada wymagane decyzje administracyjne.
W zał. nr 2 pkt II obwieszczenia w sprawie opłat za korzystanie ze środowiska wskazano jednostkowe stawki opłaty za składowanie odpadów na rok 2025 i na ich podstawie prowadzący składowisko jest zobowiązany do ustalenia wysokości i wniesienia należnej opłaty.
Dla przedmiotowych kodów odpadów określono następujące stawki:
- 382,54 zł/Mg dla kodu 15 01 05,
- 382,54 zł/Mg dla kodu 15 01 07.
Aby obliczyć należną opłatę należy pomnożyć ilość składowanych odpadów przez ich stawkę:
Opakowania wielomateriałowe: 382,54 zł/Mg x 500 Mg = 191 270 zł
Opakowania ze szkła: 382,54 zł/Mg x 300 Mg = 114 762 zł
Następnie należy zsumować wyliczone opłaty dla każdego z kodów:
198 155 zł + 118 893 zł = 306 032 zł
W związku z powyższym, w przedmiotowym przypadku należna opłata za korzystanie ze środowiska w roku 2025 wyniesie 306 032 zł.
Zmiana wysokości opłat za korzystanie ze środowiska – skąd wynika?
Coroczne podwyższenie stawek zostało unormowane prawnie w art. 291 ustawy z dnia 27 kwietnia 2001 r. Prawo ochrony środowiska [4] (Dz. U. z 2025 r. poz. 647 z późn. zm.). Ich wzrost odpowiada średniorocznemu wskaźnikowi cen towarów i usług konsumpcyjnych ogłaszanemu ogółem przez Prezesa Głównego Urzędu Statystycznego. Pobrane opłaty stanowią dodatkowy wpływ urzędu marszałkowskiego i przeznaczane są na wsparcie funduszy związanych z ochroną środowiska.


Pytanie? Konkretna odpowiedź!
Czy urząd marszałkowski ustala wysokość opłaty środowiskowej?
Nie, to korzystający ze środowiska we własnym zakresie ustala wysokość należnej opłaty za korzystanie ze środowiska. Wysokość opłaty zależna jest od następujących składowych:
- rodzaju korzystania ze środowiska,
- substancji wprowadzonych do środowiska oraz
- ilości wprowadzonych substancji.
Kiedy muszę dokonać opłaty za korzystanie ze środowiska?
Zgodnie z przepisami, jeśli roczna wysokość opłaty za dany rodzaj korzystania ze środowiska nie przekracza 800 zł, podmiot nie jest zobowiązany do jej uiszczenia. Dodatkowo, jeżeli obliczona opłata nie przekracza 100 zł, nie ma również obowiązku składania wykazu do urzędu marszałkowskiego.
Skąd wiedzieć, jakie stawki obowiązują w danym roku?
Wysokość stawek podawana jest w obwieszczeniu Ministra Klimatu i Środowiska w sprawie wysokości stawek opłat za korzystanie ze środowiska na dany rok. W publikatorze, jakim jest Monitor Polski, do 31 października danego roku publikowane jest obwieszczenie wskazujące wysokość stawek na rok przyszły. Czyli w 2026 r. przedsiębiorcy poznają wysokość stawek za korzystanie ze środowiska w 2027 r.
Nie dokonałem opłaty za korzystanie ze środowiska w terminie. Jakie kary mi grożą?
Ponieważ opłata za korzystanie ze środowiska jest zobowiązaniem podatkowym, za jej uiszczenie po terminie, korzystający ze środowiska będzie musiał zapłacić odsetki. Odsetki nalicza się od dnia, w którym opłata stała się wymagana (31 marca) do dnia, w którym opłata zostanie wniesiona.
Czyli jeżeli nie dokonano opłaty za korzystanie ze środowiska w 2024 r. do 1 lipca 2025 r., to odsetki należy zapłacić za okres od 1 kwietnia 2025 r. (ponieważ ustawowo termin określono na 31 marca) do 1 lipca 2025 r., łącznie za 91 dni opóźnienia.
Odsetki należy wpłacić na ten sam rachunek bankowy co opłatę podstawową.
[1] Obwieszczenie Ministra Klimatu i Środowiska z dnia 6 sierpnia 2025 r. w sprawie wysokości stawek opłat za korzystanie ze środowiska na rok 2026 (M.P. poz. 769)
https://isap.sejm.gov.pl/isap.nsf/download.xsp/WMP20250000769/O/M20250769.pdf [dostęp: 17.09.2025]
[2] Obwieszczenie Ministra Klimatu i Środowiska z dnia 28 lipca 2024 r. w sprawie wysokości stawek opłat za korzystanie ze środowiska na rok 2025 (M.P. 2024 poz. 794)
https://isap.sejm.gov.pl/isap.nsf/download.xsp/WMP20240000794/O/M20240794.pdf [dostęp: 17.09.2025]
[3] Art. 284 ustawy Prawo ochrony środowiska (Dz. U. z 2025 r. poz. 647 z późn. zm.) brzmi:
1. Podmiot korzystający ze środowiska ustala we własnym zakresie wysokość należnej opłaty i wnosi ją na rachunek właściwego urzędu marszałkowskiego.
2. Osoby fizyczne niebędące przedsiębiorcami ponoszą opłaty za korzystanie ze środowiska w zakresie, w jakim korzystanie wymaga pozwolenia na wprowadzanie substancji lub energii do środowiska.
https://isap.sejm.gov.pl/isap.nsf/download.xsp/WDU20010620627/U/D20010627Lj.pdf [dostęp: 17.09.2025]
[4] Art. 291 ustawy z dnia 27 kwietnia 2001 r. Prawo ochrony środowiska (Dz. U. z 2025 r. poz. 647 z późn. zm.). brzmi:
1. Stawki opłat, ustalone w art. 290 ust. 1 oraz określone na podstawie art. 290 ust. 2, za rok poprzedni, podlegają z dniem 1 stycznia każdego roku podwyższeniu w stopniu odpowiadającym średniorocznemu wskaźnikowi cen towarów i usług konsumpcyjnych ogółem ogłaszanemu przez Prezesa Głównego Urzędu Statystycznego, w formie komunikatu, w Dzienniku Urzędowym Rzeczypospolitej Polskiej „Monitor Polski”.
2. Minister właściwy do spraw klimatu, nie później niż do dnia 31 października każdego roku, ogłasza, w drodze obwieszczenia, w Dzienniku Urzędowym Rzeczypospolitej Polskiej „Monitor Polski”, wysokość stawek opłat na rok następny, uwzględniając dotychczasowe zmiany wysokości stawek oraz zasadę, o której mowa w ust. 1.
https://isap.sejm.gov.pl/isap.nsf/download.xsp/WDU20010620627/U/D20010627Lj.pdf [dostęp: 17.09.2025]